Infographic
ประเภท : พัฒนาทักษะชีวิต - การเงินและการวางแผนชีวิต
โดย : ดร.อัจฉรา โยมสินธุ์ (อาจารย์รัก) คณะบริหารการพัฒนาสิ่งแวดล้อม สถาบันบัณฑิตพัฒนบริหารศาสตร์ (NIDA) | ผู้เชี่ยวชาญด้านการจัดการการเงินอย่างยั่งยืนโดยใช้หลักเศรษฐกิจพอเพียง
- Reading
- 0 บท
- VDO
- 2 วิดีโอ
- Attachment
- 1 ไฟล์
หัวข้อรายละเอียดหลักสูตร
หลักสูตรออนไลน์เพื่อเตรียมความพร้อมทางการเงินสำหรับวัยเริ่มวางแผนเกษียณ ชวนผู้เรียนสำรวจฐานะการเงินจริงด้วยรายรับ รายจ่าย สินทรัพย์ และหนี้สิน ใช้แนวคิด Check–Shock–Change เพื่อทบทวนและปรับแผน บริหารเงินและการลงทุนโดยเน้นความมั่นคง ระวังมิจฉาชีพ วางแผนสุขภาพ ลดภาระหนี้ และเตรียมการส่งต่อทรัพย์สินผ่านการจัดการมรดกและพินัยกรรม เพื่อชีวิตยืนยาวอย่างมีคุณภาพ
เนื้อหา
กับดักการเงินของคนวัยเกษียณคือ “คิดว่าเงินที่มีอยู่เพียงพอ”
แต่ในความเป็นจริง หากไม่มีการทบทวนและวางแผนอย่างสม่ำเสมอ
เงินก้อนที่เตรียมมาทั้งชีวิตอาจหมดเร็วกว่าที่คิด
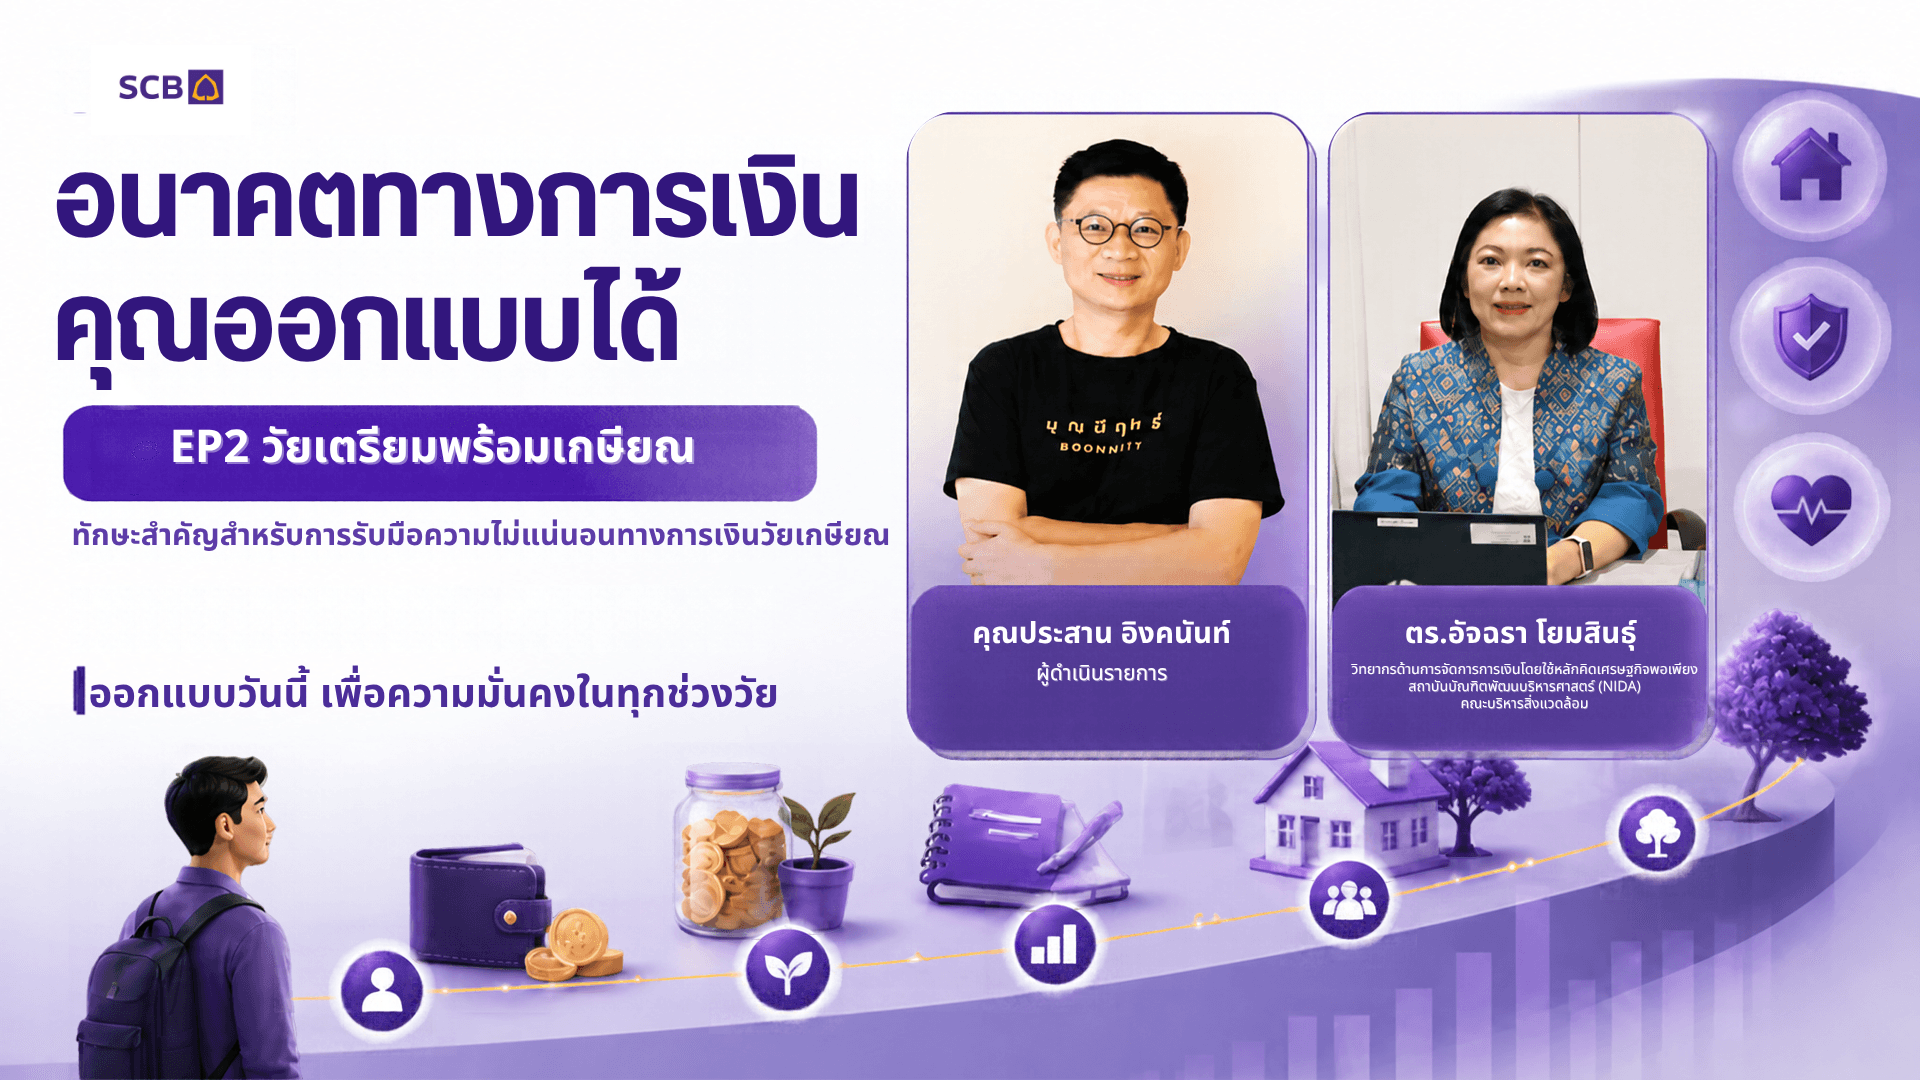
ธนาคารไทยพาณิชย์ จำกัด มหาชน ร่วมกับ มนุษย์ต่างวัย จัดทำพอดแคสต์ซีรีส์
“อนาคตทางการเงินออกแบบได้” ที่เชื่อว่าไม่ว่าช่วงวัยไหน
อนาคตทางการเงินจะเป็นอย่างไรเราสามารถออกแบบได้จากการเริ่มต้นตั้งหลักในปัจจุบัน
คุยกับ ดร.อัจฉรา โยมสินธุ์ รองคณบดีฝ่ายวิชาการ คณะบริหารการพัฒนาสิ่งแวดล้อม
สถาบันบัณฑิตพัฒนบริหารศาสตร์ หรือ NIDA
ผู้เชี่ยวชาญด้านการจัดการการเงินอย่างยั่งยืนโดยใช้หลักเศรษฐกิจพอเพียง
ถึงทักษะสำคัญสำหรับวัยเกษียณในการรับมือกับความไม่แน่นอนทางการเงิน
หลายคนเกษียณแล้ว แต่ไม่เคยสำรวจทรัพย์สิน หนี้สิน พอร์ตการลงทุน หรือรายจ่ายที่แท้จริงของตัวเอง
สิ่งที่จะทำให้คนเกษียณ “รอด” ในเส้นทางการเงิน คือการกล้ากลับมาตรวจสอบและรีเซ็ตแผนการเงินอีกครั้ง
✓ Check — สำรวจสินทรัพย์ รายได้ และค่าใช้จ่ายทั้งหมด
✓ Shock — มองเห็นความจริงว่าเงินที่เตรียมไว้เพียงพอหรือไม่
✓ Change — ปรับแผนการใช้ชีวิตและการเงินให้สอดรับกับความเป็นจริง
เพราะการเกษียณที่มั่นคง ไม่ได้เกิดจากการมีเงินมากเพียงอย่างเดียว แต่เกิดจากการรู้เท่าทันสถานการณ์และพร้อมปรับตัวอยู่เสมอ
เนื้อหาประกอบด้วย
- คลิปสั้นความยาวนาทีกว่า
- คลิปยาวประมาณ 30 นาที
- Info Graphic2
สิ่งที่จะได้รับ เมื่อเรียนจบหลักสูตร
- สำรวจฐานะการเงินและทรัพย์สินตามสภาพจริง
- ใช้ Check–Shock–Change ทบทวนแผนเกษียณ
- แบ่งเงินตามระยะเวลาและรักษาความมั่นคงของเงินทุน
- ลดความเสี่ยงจากมิจฉาชีพ
- วางแผนสุขภาพและจัดการหนี้ก่อนสะสมเกินไป
- เตรียมมรดกและพินัยกรรมเพื่อส่งต่อทรัพย์สินอย่างมีประสิทธิภาพ